A partir de 1º de janeiro de 2027, a CBS (Contribuição sobre Bens e Serviços) passará a ser cobrada em substituição ao PIS e à Cofins. Com ela, entra em operação a lógica da reforma tributária introduzida pela EC nº 132/2023 e implantada pela Lei Complementar nº 214/2025: o crédito do adquirente passa a depender da extinção do débito do fornecedor. No entanto, o instrumento concebido para tornar essa lógica viável, o split payment, não estará pronto a tempo.
Impacto imediato
A própria Receita Federal já admitiu que o split payment começará a operar apenas no segundo semestre de 2027, de forma gradual e facultativa, restrito às operações entre empresas, com obrigatoriedade prevista somente para 2028. O recolhimento pelo adquirente (RAD) já foi declarado operacional a partir de janeiro de 2027.
A combinação dessas decisões produz um efeito que ainda não foi devidamente percebido: desde o primeiro dia de cobrança da CBS, o crédito estará vinculado ao pagamento, sem o sistema que deveria tornar essa vinculação viável. É nesse intervalo que reside, a meu ver, o principal risco da transição, e ele ainda não recebeu a atenção que merece.
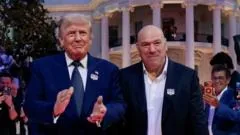
Presidente dos EUA ofereceu cargo de secretário de imprensa ao chefe do UFC, mas afirma que era apenas uma brincadeira.
Redação FATÍVIA
·há 17 min
·1 min
O governo prorrogou o Auxílio Gás do Povo até 19 de novembro de 2031, beneficiando 3,1 milhões de famílias.
Redação FATÍVIA
·há 2 h
·1 min
Paulin Vai Nele, deputado eleito pelo PRD, ganhou mais de US$ 3,5 mil em um cassino de Las Vegas e compartilhou o...
Redação FATÍVIA
·há 2 h
·1 min
Os estudantes Erick Pedrosa e João Vitor Pereira, participantes do Enem 2026, comentam sobre a escolha do tema da redação.
Redação FATÍVIA
·há 3 h
·1 min
Um novo medicamento chamado baxdrostat surpreendeu médicos ao mostrar benefícios duradouros na redução da pressão arterial.
Redação FATÍVIA
·há 6 min
·1 min
A decisão da CVS Health de se dividir em duas entidades não indica uma desverticalização em resposta a pressões regulatórias.
Redação FATÍVIA
·há 6 min
·1 min
A discussão sobre um IVA próximo de 30% no Brasil deve focar na combinação entre a intensidade da tributação e a...
Redação FATÍVIA
·há 7 min
·1 min
Agora no g1 Vinte pessoas morreram durante o fim de semana quando tentavam chegar à ilha grega de Creta, um dos...
Redação FATÍVIA
·há 12 min
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.