Lei Complementar 238 altera regras de perdão de débitos, parcelamentos e cobranças
A Lei Complementar nº 238, sancionada em outubro de 2026, alterou as regras para milhões de microempreendedores individuais que acumulam dívidas tributárias. A principal mudança começará a produzir efeitos em 1º de janeiro de 2027.
Perdão de débitos
A nova lei concede remissão integral dos débitos federais relativos à contribuição previdenciária do MEI, desde que tenham vencimento até 13 de outubro de 2026. No entanto, o perdão não se aplica automaticamente a todo o valor do DAS, deixando intactos o ICMS e o ISS.
Parcelamentos e cobranças
Se um parcelamento ou transação tiver somente débitos abrangidos pelo perdão, o acordo será encerrado automaticamente a partir de 1º de janeiro de 2027. Para quem já pagou parcelas antes da mudança, não haverá devolução do dinheiro.
A Suzano, fundada em 1924, está com vagas abertas em diversas áreas e oferece dicas para candidatos.
Redação FATÍVIA
·há 53 min
·1 min
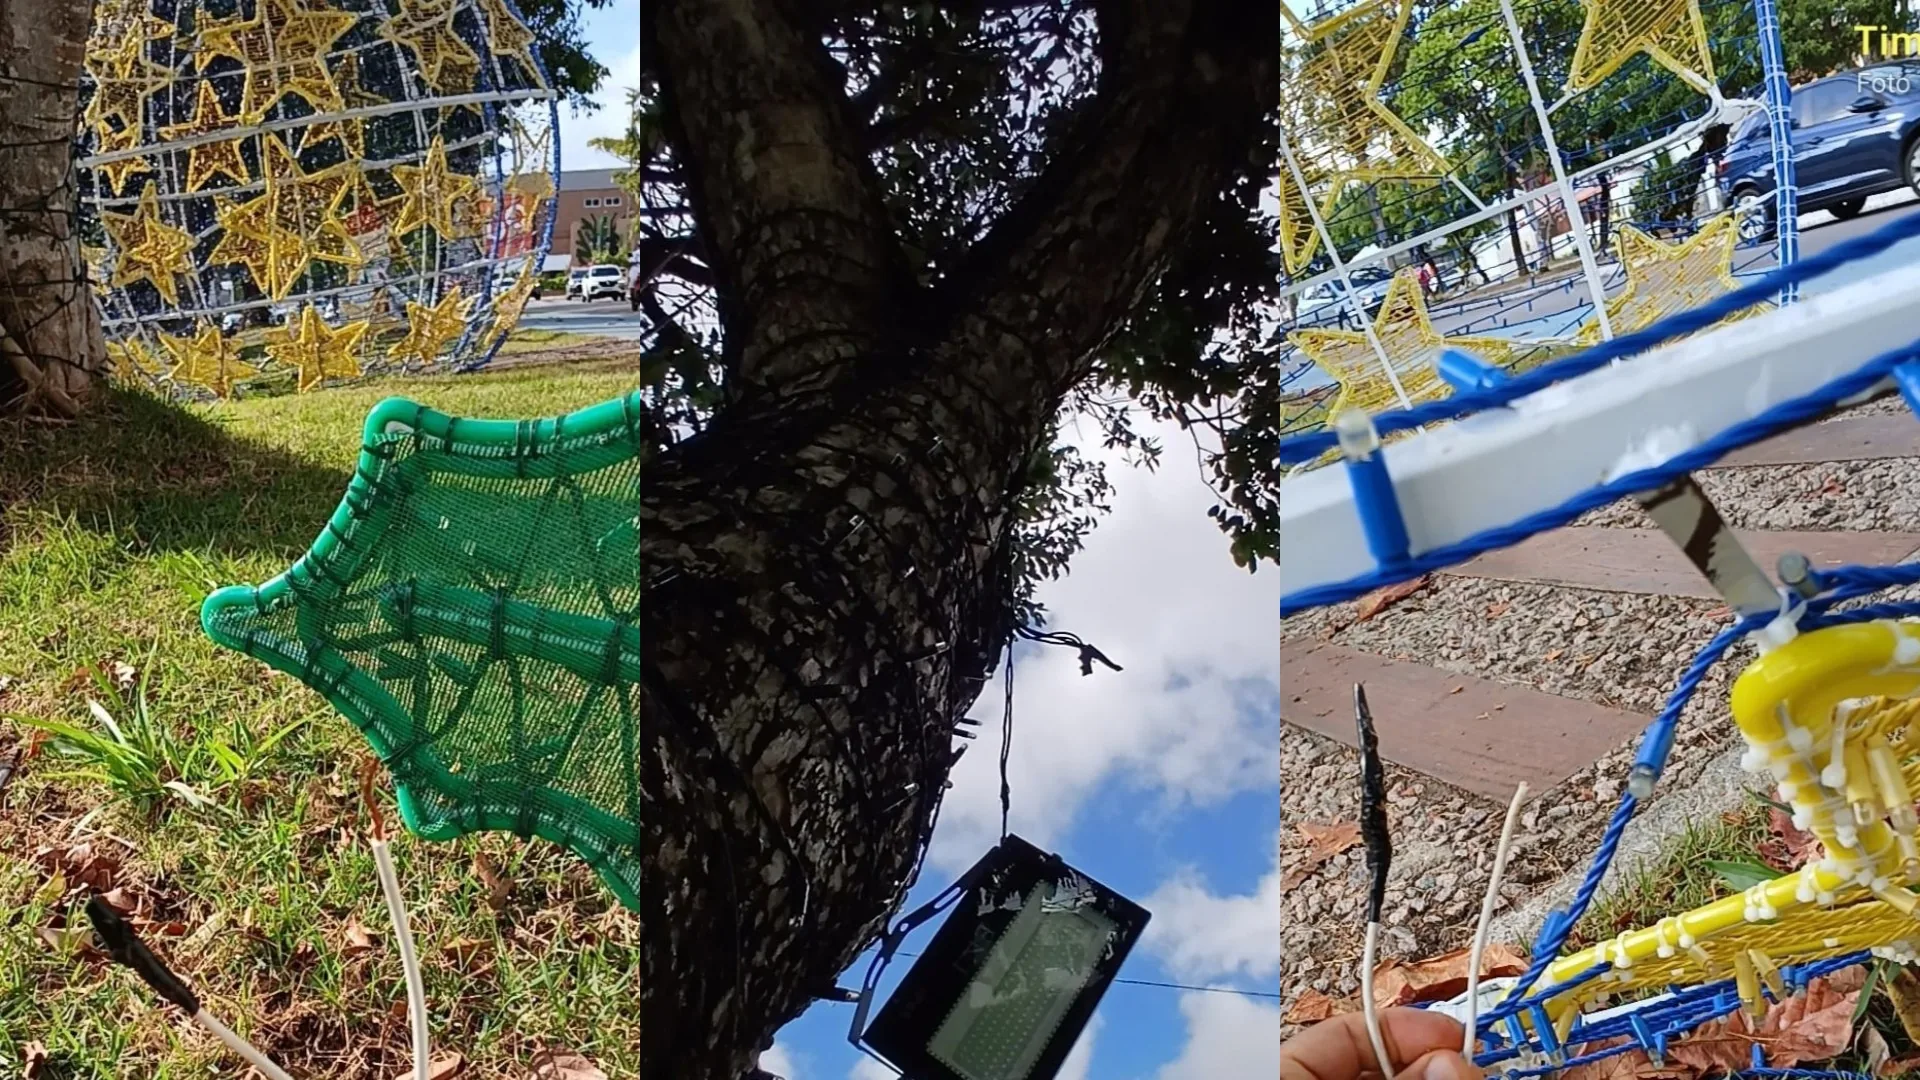
Decoração de Natal no Parque das Três Ruas, em João Pessoa, foi danificada por atos de vandalismo.
Redação FATÍVIA
·há 1 h
·1 min
Saiba quanto tempo pode durar o processo de análise do INSS e os motivos que podem atrasar o andamento do seu pedido.
Redação FATÍVIA
·há 1 h
·2 min
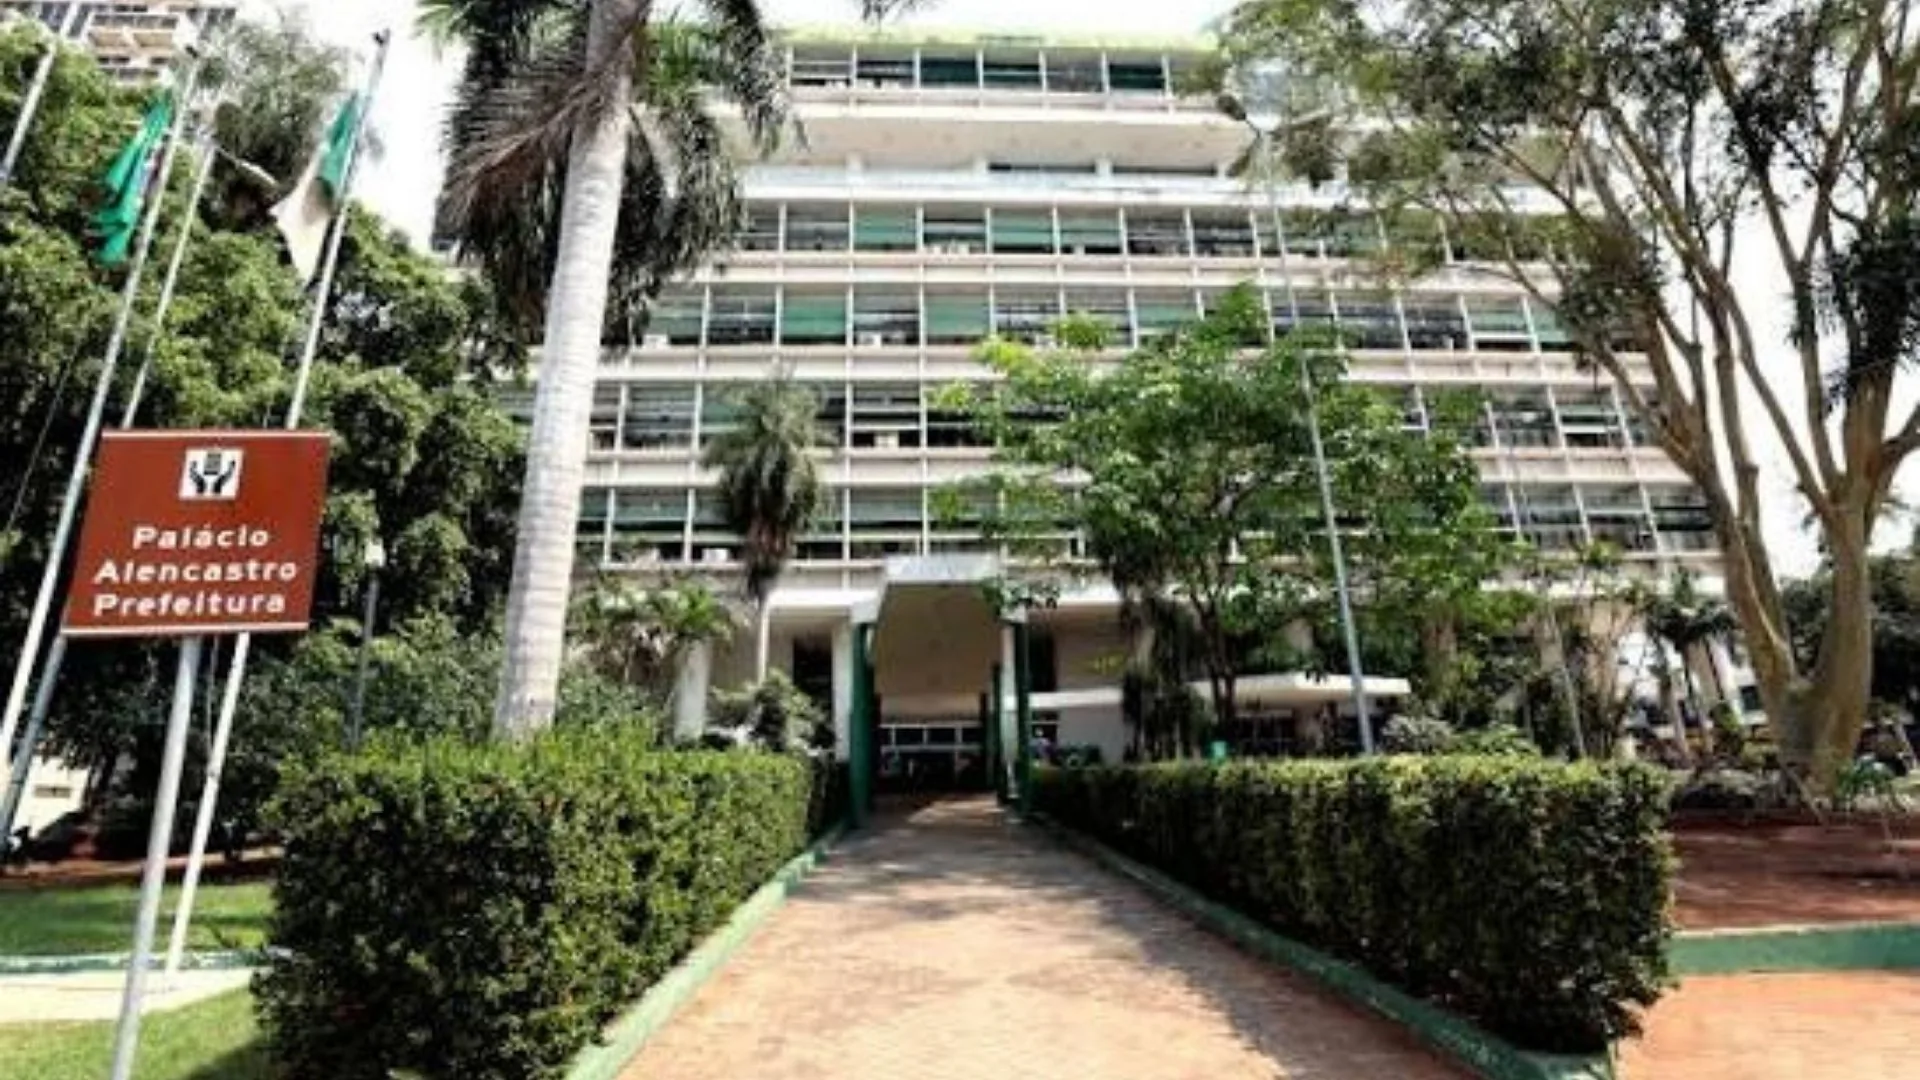
A Prefeitura de Cuiabá autorizou a realização de um novo concurso público para fiscais municipais, após 24 anos sem seleções.
Redação FATÍVIA
·há 1 h
·1 min
Kora é um novo sistema operacional baseado em Linux projetado para desenvolvedores de IA, oferecendo integração de...
Redação FATÍVIA
·há 7 min
·1 min
Russell Brand foi condenado a 10 anos e seis meses de prisão por estupro e abuso sexual cometidos entre 2004 e 2009.
Redação FATÍVIA
·há 8 min
·1 min
• Não lembra de nada? O policial militar Bruno Cardoso dos Passos, de 27 anos, preso após matar uma mulher e ferir...
Redação FATÍVIA
·há 11 min
·1 min
As vendas do varejo brasileiro recuaram 4,0% em outubro de 2026, descontada a inflação, conforme o ICVA da Cielo.
Redação FATÍVIA
·há 13 min
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.