Duas empresas brasileiras terminam o mês com a mesma stablecoin em carteira. No entanto, a forma como cada uma obteve essa stablecoin resultou em situações distintas em relação ao IOF sobre operações de câmbio.
O cenário das duas empresas
A primeira empresa já possuía criptoativos em uma plataforma estrangeira e trocou parte deles por um token referenciado em dólar. A segunda contratou câmbio com um banco no Brasil, remeteu dólares para o exterior e só depois comprou o mesmo token.
A Receita Federal respondeu a uma consulta de um banco sobre a situação de entrega de reais no Brasil para adquirir uma stablecoin no exterior, indicando que o cliente não seria sujeito ao IOF-câmbio.
A decisão da Receita
A Solução de Consulta Cosit 218, publicada em 6 de novembro de 2026, afirma que a negociação de stablecoins no exterior não está fora do alcance do IOF, mas que a operação por si só não caracteriza câmbio. A incidência do IOF depende da existência de uma operação de câmbio com a entrega de duas moedas.
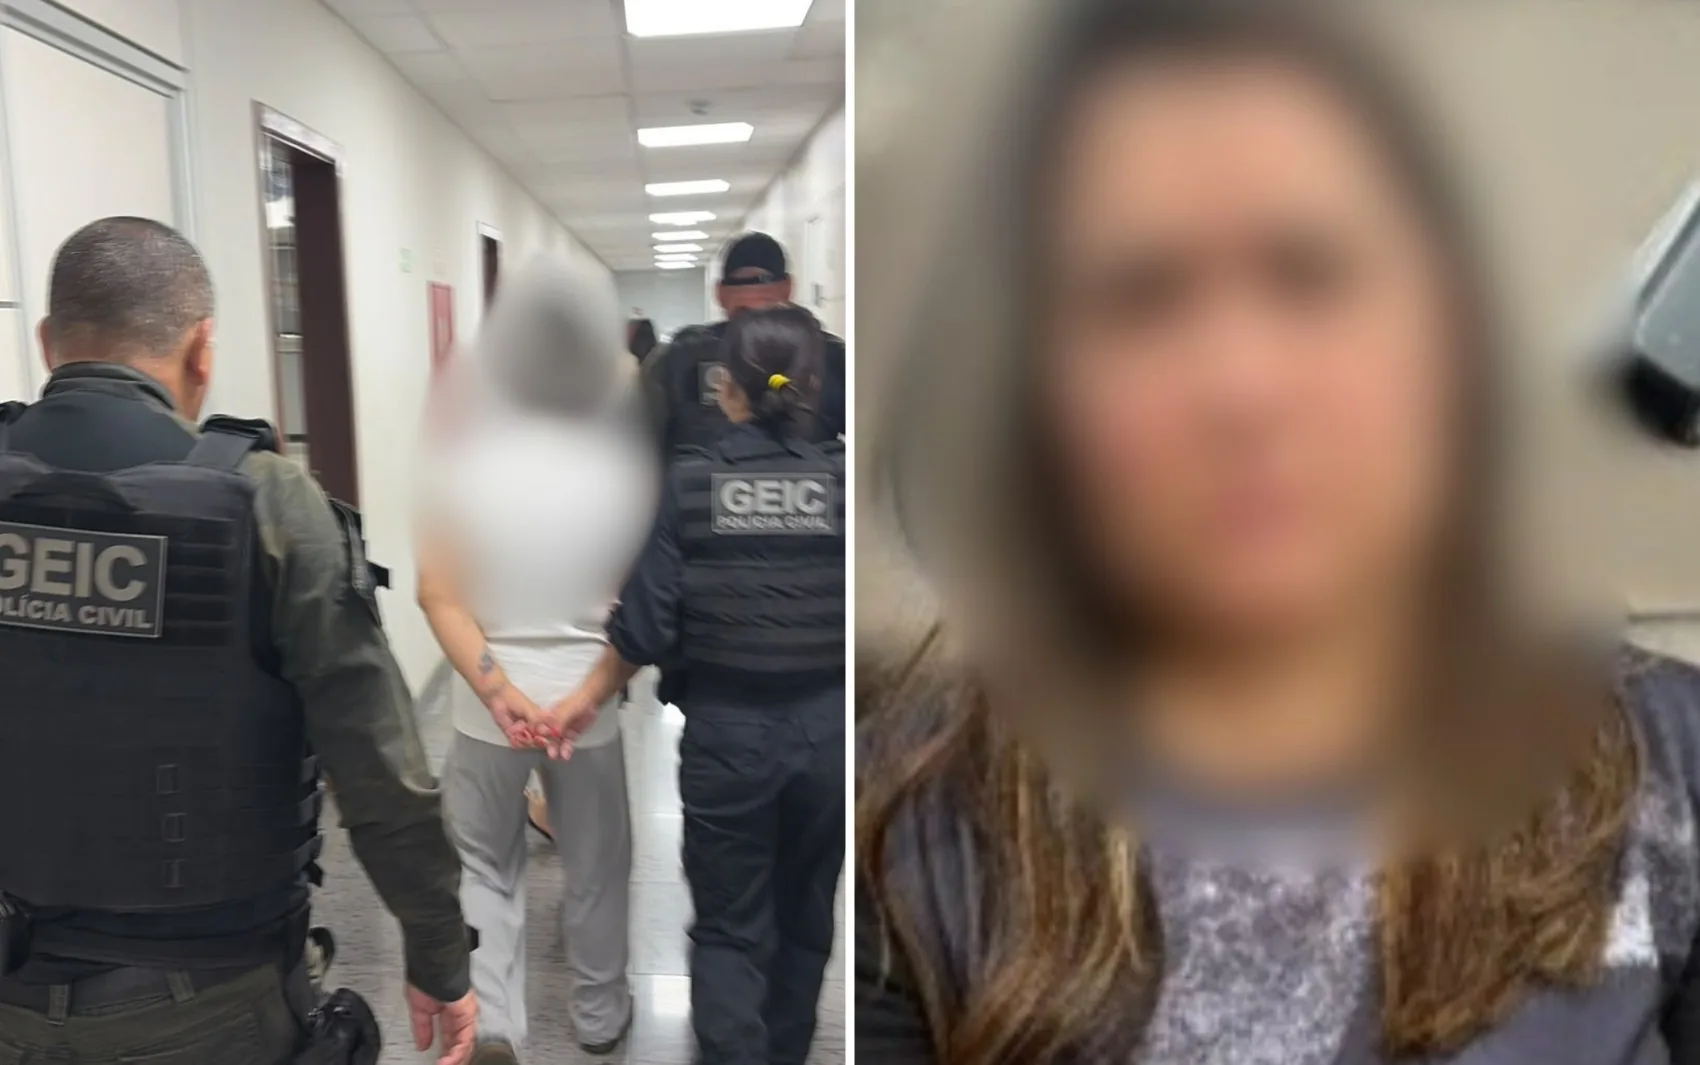
Um casal foi preso suspeito de aplicar golpe de mais de R$ 600 mil contra tios idosos em Goiás.
Redação FATÍVIA
·há 9 h
·1 min
O juiz Luciano Dorea Martinez Carreiro determinou que a Uber suspenda a cobrança de assinatura para motoristas...
Redação FATÍVIA
·há 10 h
·1 min
O artigo discute a integração da continuidade de contratos administrativos à satisfação do interesse público,...
Redação FATÍVIA
·há 11 h
·1 min
O instituto da avaria grossa é frequentemente usado em casos de danos a embarcações, mas sua aplicação precisa...
Redação FATÍVIA
·há 12 h
·1 min
Respostas rápidas sobre as últimas notícias do esporte, incluindo performances de jogadores, investimentos e...
Redação FATÍVIA
·há 3 h
·1 min
Entenda como computadores quantísticos usam vibrações microscópicas para armazenar e manipular informações,...
Redação FATÍVIA
·há 3 h
·1 min
O Congresso Nacional aprovou orçamentos especiais para a Copa do Mundo Feminina e o uso de empréstimos para o Bolsa...
Redação FATÍVIA
·há 4 h
·2 min
A Petrobras firmou um acordo para se tornar 100% dona da empresa Logum Logística, que atua no transporte,...
Redação FATÍVIA
·há 6 h
·1 min
Comentários (0)
Entre ou cadastre-se para comentar.